بازار و تجارت

سورفکتانت‌های غیر‌یونی بر پایه الکل‌های چرب؛ بررسی ساختار، عملکرد و بازار جهانی

سورفکتانت‌های غیر‌یونی بر پایه الکل‌های چرب؛ بررسی ساختار، عملکرد و بازار جهانی

سورفکتانت‌های غیر‌یونی بر پایه الکل‌های چرب، به‌ویژه Fatty Alcohol Ethoxylates (FAEs) یا Alcohol Ethoxylates (AEs)، از گروه های مهم سورفکتانت های غیریونی هستند که در به عنوان مواد اولیه شوینده، مراقبت شخصی، پاک‌کننده‌های صنعتی و سازمانی، نساجی و برخی فرمولاسیون‌های تخصصی مورد استفاده قرار می گیرند.

توانایی ایجاد و کنترل پدیده‌های سطحی از جمله امولسیون کنندگی، پاک کنندگی و دیسپرس کنندگی، در کنار قابلیت تنظیم خواص از طریق تغییر طول و ساختار زنجیره هیدروکربنی و درجه اتوکسیلاسیون و همچنین امکان استفاده در طیف گسترده‌ای از سیستم‌های فرمولاسیونی، از عوامل مؤثر در جایگاه مهم این خانواده در بازار جهانی سورفکتانت‌ها به شمار می‌رود.

بر اساس گزارش‌های مختلف بازار، الکل های اتوکسیله (Alcohol Ethoxylates) از گروه‌های مهم و پرکاربرد در بازار سورفکتانت‌های غیر‌یونی محسوب می‌شوند و تقاضای آنها عمدتاً از کاربردهایی نظیر شوینده‌های خانگی، پاک‌کننده‌های صنعتی و سازمانی، محصولات مراقبت شخصی و سایر فرمولاسیون‌های شوینده و صنعتی پشتیبانی می‌شود.

با این حال، تحولات این بازار صرفاً به افزایش حجم مصرف محدود نمی‌شود. تغییر در منابع و خوراک‌های اولیه، نوسانات هزینه و دسترسی به مواد اولیه، توسعه گریدهای Bio-based، الزامات زیست‌محیطی، بهینه‌سازی زنجیره تأمین و افزایش تقاضا برای سورفکتانت‌های دارای عملکرد هدفمند و قابل تنظیم، از جمله عواملی هستند که بر مسیر توسعه و ساختار رقابتی بازار الکل های اتوکسیله تأثیر می‌گذارند.

سورفکتانت‌های غیر‌یونی بر پایه الکل‌های چرب چیستند؟

Fatty Alcohol Ethoxylates (FAEs) گروهی از سورفکتانت‌های غیر‌یونی هستند که معمولاً از واکنش الکل‌های چرب (Fatty Alcohols) با Ethylene Oxide (EO) و تشکیل زنجیره‌های پلی‌اتوکسیله تولید می‌شوند. نمایش ساده‌شده ساختار این ترکیبات را می‌توان به صورت زیر بیان کرد:

R–(O–CH₂–CH₂)ₙ–OH

در محصولات تجاری، معمولاً با یک ترکیب مولکولی کاملاً منفرد مواجه نیستیم؛ بلکه محصول می‌تواند شامل توزیعی از زنجیره‌های آلکیلی و گونه‌های دارای درجات مختلف اتوکسیلاسیون باشد.

چرا ساختار مولکولی در عملکرد  الکل های اتوکسیله تعیین‌کننده است؟

در طراحی فرمولاسیون، عبارت «سورفکتانت غیر‌یونی» به‌تنهایی اطلاعات کافی برای انتخاب ماده اولیه ارائه نمی‌دهد. دو الکل اتوکسیله می‌توانند هر دو نانیونیک باشند، اما به دلیل تفاوت در ساختار هیدروفوب و تعداد واحدهای EO، عملکرد متفاوتی داشته باشند.

۱. طول زنجیره هیدروکربنی

افزایش طول زنجیره آلکیلی، ماهیت و سهم هیدروفوبیک مولکول را افزایش می‌دهد و تعادل هیدروفوب–هیدروفیل آن را تغییر می‌دهد.

۲. درجه اتوکسیلاسیون یا EO Number

تعداد و به‌ویژه میانگین تعداد واحدهای EO یکی از مهم‌ترین پارامترهای تعیین‌کننده ویژگی‌های فیزیکوشیمیایی و عملکردی الکل های اتوکسیله است.

با افزایش تعداد واحدهای EO، بخش هیدروفیلیک مولکول افزایش یافته و تعادل میان آب‌دوستی و آب‌گریزی (Hydrophilic–Hydrophobic Balance) تغییر می‌کند.

برای نمونه، BASF در خانواده Lutensol® گریدهای مختلفی از الکل اتوکسیله را با تفاوت در ساختار زنجیره هیدروکربنی و درجه اتوکسیلاسیون عرضه می‌کند.

۳.  HLB و انتخاب سورفکتانت

مفهوم Hydrophilic–Lipophilic Balance (HLB) یکی از ابزارهای مهم برای درک و مقایسه نسبی آب‌دوستی و آب‌گریزی سورفکتانت‌های غیر‌یونی و کمک به انتخاب گرید مناسب در فرمولاسیون است.

مطالعه بیشتر : سورفکتانت‌های اولئوکمیکال؛ آینده شوینده‌های صنعتی پایدار

بازار جهانی الکل های اتوکسیله؛ چه چیزی تقاضا را هدایت می‌کند؟

بازار جهانی سورفکتانت‌های غیر‌یونی در سال‌های اخیر تحت تأثیر چند نیروی هم‌زمان قرار گرفته است. گزارش‌های بازار، الکل های اتوکسیله را یکی از بخش‌های اصلی این بازار معرفی می‌کنند و کاربردهای شوینده و پاک‌کننده را از مهم‌ترین حوزه‌های مصرف می‌دانند.

برآوردهای منتشرشده برای اندازه بازار بسته به تعریف بازار، روش محاسبه و گروه محصولات مورد بررسی متفاوت است. برای نمونه، Grand View Research ارزش بازار جهانی  الکل های اتوکسیله را در سال 2025 حدود 7.8 میلیارد دلار برآورد کرده و رشد سالانه نزدیک به 5.9 درصد را برای دوره پیش‌بینی گزارش کرده است.

بازار جهانی الکل های اتوکسیله

مهم‌ترین محرک‌های رشد بازار

رشد مصرف شوینده‌ها و پاک‌کننده‌ها

شویندهای خانگی و صنعتی همچنان از مهم‌ترین بازارهای مصرف  الکل های اتوکسیله هستند.

در گزارش‌های بازار 2025 و 2026 نیز Home Care & Detergents  به‌عنوان یکی از بزرگ‌ترین بخش‌های کاربردی Nonionic Surfactants معرفی شده است.

توسعه محصولات مراقبت شخصی

در  محصولات مراقبت شخصی، نیاز به سیستم‌های پاک‌کننده با تعادل میان عملکرد، ملایمت و پایداری فرمولاسیون باعث شده است انتخاب سورفکتانت های غیریونیک در برخی محصولات تخصصی اهمیت بیشتری پیدا کند.

در این بخش، انتخاب سورفکتانت باید بر اساس نوع محصول، pH، سایر سورفکتانت‌ها، اکتیوها، الکترولیت‌ها و …  انجام شود و نمی‌توان صرفاً بر اساس منشأ یا نام شیمیایی ماده تصمیم گرفت.

رشد شوینده‌ها و پاک‌کننده‌های صنعتی و سازمانی

در پاک‌کننده‌های صنعتی، سورفکتانت باید علاوه بر کاهش کشش سطحی، در شرایط عملیاتی واقعی مانند:

  • دمای بالا یا پایین
  • محیط‌های اسیدی یا قلیایی
  • آب سخت
  • حضور الکترولیت‌ها
  • آلودگی‌های روغنی

عملکرد قابل پیش‌بینی داشته باشد.

به همین دلیل، الکل های اتوکسیله با ساختارهای مختلف در چربی زداها و سایر فرمولاسیون‌های صنعتی مورد استفاده قرار می‌گیرند.

چرا الکل های اتوکسیله در بازار رقابتی باقی مانده‌اند؟

یکی از مهم‌ترین دلایل جایگاه این خانواده، قابلیت تنظیم عملکرد از طریق مهندسی ساختار است.

برخلاف موادی که دامنه عملکرد آنها نسبتاً محدود است، در Alcohol Ethoxylates می‌توان با تغییر:

Alcohol Chain Length + Degree of Ethoxylation (EO Number)+ Molecular Distribution

رفتار ماده را برای یک کاربرد مشخص تغییر داد.

زیست‌تخریب‌پذیری؛ یک مزیت مطلق نیست، یک ویژگی وابسته به ساختار است

یکی از رایج‌ترین برداشت‌های نادرست درباره الکل های اتوکسیله این است که همه گریدها را می‌توان بدون توجه به ساختار، «زیست‌تخریب‌پذیر» تلقی کرد.

مطالعات علمی نشان داده‌اند که ساختار مولکولی، طول زنجیره، درجه اتوکسیلاسیون و شاخه‌دار بودن زنجیره می‌توانند بر رفتار زیست‌تخریب‌پذیری اثر بگذارند.

مطالعه منتشرشده در Journal of Surfactants and Detergents که در بستر AOCS/Wiley نمایه شده است، اثر طول زنجیره کربنی و تعداد واحدهای EO را بر فرآیند Primary Biodegradation در Fatty Alcohol Ethoxylates بررسی کرده است.

همچنین مطالعات منتشرشده در Environmental Toxicology and Chemistry نشان داده‌اند که ساختارهای مختلف Alcohol Ethoxylates، از نظر مسیر و سرعت زیست‌تخریب‌پذیری رفتار یکسانی ندارند و شاخه‌دار شدن زنجیره می‌تواند اهمیت داشته باشد.

بنابراین برای ارزیابی Sustainability یک سورفکتانت، باید به کل ساختار، خوراک اولیه، مسیر تولید، آزمون استاندارد زیست‌تخریب‌پذیری و مشخصات محصول توجه کرد؛ نه صرفاً عبارت‌هایی مانند Bio-based یا Oleochemical.

الکل های اتوکسیله و تغییر مسیر بازار به سمت خوراک هایی با منشا زیستی

یکی از ترندهای مهم بازار، افزایش توجه به خوراک‌های تجدیدپذیر و زنجیره‌های تأمین قابل ردیابی است.

الکل های چرب می‌توانند از مسیرهای اولئوشیمیایی و همچنین مسیرهای سنتزی تولید شوند. در بازار الکل های اتوکسیله ، تفاوت منشأ خوراک می‌تواند بر ویژگی‌هایی مانند:

  • Carbon Footprint
  • Feedstock Traceability
  • Supply Security
  • Sustainability Claims

اثرگذار باشد.

با این حال، داشتن منشا زیستی به‌تنهایی معادل عملکرد بهتر نیست. برای یک فرمولاتور صنعتی، ماده اولیه زمانی ارزش واقعی ایجاد می‌کند که هم‌زمان بتواند مشخصات عملکردی موردنیاز، کیفیت ثابت، قابلیت تأمین و الزامات مقرراتی را برآورده کند.

همین موضوع باعث شده است مفهوم Sustainable Surfactant از «منشأ گیاهی» فراتر رفته و به موضوعاتی مانند Mass Balance، Responsible Sourcing، Carbon Footprint و Traceability نیز گسترش پیدا کند.

BASF نیز در برخی گریدهای الکل های اتوکسیله خود، گزینه‌های Bio-based و Mass-Balanced و همچنین قابلیت ارزیابی برای EU Ecolabel را معرفی کرده است.

الکل های اتوکسیله و تغییر مسیر بازار به سمت خوراک هایی با منشا زیستی

مقاله مرتبط: سورفکتانت‌ گیاهی در شوینده‌های صنعتی

آسیا؛ یکی از کانون‌های اصلی بازار

آسیا یکی از مناطق مهم در بازار سورفکتانت های غیریونی و به‌ویژه الکل های اتوکسیله به شمار می‌رود؛ هم از نظر تقاضا و هم به دلیل وجود ظرفیت‌های قابل‌توجه تولید و زنجیره‌های تأمین مرتبط.

رشد صنایع شوینده، مراقبت شخصی و شوینده های صنعتی در کشورهای آسیایی، در کنار توسعه زنجیره‌های تولید مواد شیمیایی و دسترسی به برخی خوراک‌های اولئوشیمیایی، از عوامل مؤثر بر اهمیت این منطقه در بازار است.

گزارش سالانه 2025 گروه  PTT Global Chemical نیز افزایش تقاضا برای Fatty Alcohol Ethoxylates را در سال 2025، به‌ویژه در جنوب شرق آسیا، جنوب آسیا، خاور میانه و شمال افریقا گزارش کرده است. این گزارش هم‌زمان به تشدید رقابت قیمتی، نوسان قیمت خوراک، افزایش هزینه‌های حمل‌ونقل و چالش‌های مربوط به ثبات زنجیره تأمین اشاره می‌کند.

برای خریداران B2B، این شرایط اهمیت تاب‌آوری زنجیره تأمین (Supply Chain Resilience) را افزایش می‌دهد. در چنین بازاری، ارزیابی تأمین‌کننده صرفاً بر اساس قیمت خرید کافی نیست و عواملی مانند ثبات کیفیت و مشخصات محصول، ظرفیت تأمین، زمان تحویل، قابلیت ردیابی مواد اولیه، ثبات قیمت، عملکرد لجستیکی و توانایی مدیریت اختلالات زنجیره تأمین نیز باید در فرآیند انتخاب تأمین‌کننده مورد توجه قرار گیرند. رویکردهای مدیریت زنجیره تأمین و ارزیابی ریسک تأمین‌کنندگان نیز بر اهمیت این عوامل برای تداوم کسب‌وکار و تحویل به‌موقع محصولات با کیفیت تأکید دارند.

الکل های اتوکسیله در مقایسه با سایر  سورفکتانت های غیریونی

بازار سورفکتانت‌های غیر‌یونی تنها به  الکل های اتوکسیله محدود نیست. خانواده‌هایی مانند:

  • آلکانول آمید ها (Alkanolamides) 
  • Alkyl Polyglucosides (APGs)
  • آمین اکسایدها (Amine Oxides)
  • Glyceryl Derivatives
  • Eنیز در کاربردهای مختلف مورد استفاده قرار می‌گیرند.

نکته مهم این است که این خانواده‌ها را نباید صرفاً بر اساس قرار گرفتن در گروه Nonionic Surfactants، جایگزین مستقیم یکدیگر در نظر گرفت. تفاوت در نوع بخش آب‌گریز (Hydrophobe)، ساختار گروه آب‌دوست  (Hydrophilic Group)، نسبت آب‌دوستی به چربی‌دوستی  (HLB)، CMC، رفتار کف  (Foam Profile)، رفتار دمایی مانند نقطه ابری شدن و  سازگاری می‌تواند موجب تفاوت قابل‌توجه در خواص و عملکرد آنها شود.

بنابراین، انتخاب بین این خانواده‌ها باید بر اساس کاربرد نهایی، نوع فرمولاسیون و الزامات عملکردی انجام شود، نه صرفاً بر اساس طبقه‌بندی آنها به‌عنوان سورفکتانت های غیریونی.

مطالعه بیشتر :تحلیل بازار جهانی اولئوکمیکال

نگاهی به سبد سورفکتانت‌های غیر‌یونی پدیده شیمی جم

پدیده شیمی جم در سبد مواد اولیه خود چندین سورفکتانت غیر‌یونی و مواد فعال سطحی با منشأ اولئوشیمیایی دارد که از نظر کاربرد می‌توانند در کنار بحث Alcohol Ethoxylates مورد توجه فرمولاتورها قرار گیرند.

در این میان، خانواده IRAMID  از نظر شیمیایی با الکل های اتوکسیله متفاوت است ؛ اما از نظر کاربردی، در همان فضای انتخاب سورفکتانت های غیریونی برای فرمولاسیون‌های شوینده، مراقبت شخصی و برخی کاربردهای صنعتی قرار می‌گیرد.

IRAMID CD – Coconut Fatty Acid Diethanol Amide

   لورامید یاIRAMID CD یا کوکونات فتی اسید دی اتانول آمید یک Nonionic Surfactant بر پایه Coconut Fatty Acid است که در فرمولاسیون‌های شوینده و مراقبت شخصی به‌عنوان تقویت‌کننده و پایدارکننده کف و همچنین برای افزایش ویسکوزیته مورد استفاده قرار می‌گیرد.

IRAMID CM – Coconut Fatty Acid Monoethanolamide

IRAMID CM یا کوکونات فتی اسید مونو اتانول آمید یکCoconut Fatty Acid Monoethanolamide بر پایه Coconut Oil است که برای تقویت کف، افزایش ویسکوزیته در برخی فرمولاسیون‌های شوینده و مراقبت شخصی استفاده می‌شود. این ماده به دلیل نداشتن مشکل نیتروزآمین یکی از آلکانول آمیدهای محبوب می باشد.

IRAMID VD – Soyamid Fatty Acid Diethanol Amide

IRAMID VD  یا سویامید فتی اسید دی اتانول آمید یک سروفکتانت غیریونی بر پایه روغن سویا است که در کنار تقویت کف و افزایش ویسکوزیته، در برخی کاربردهای شوینده، مراقبت شخصی و صنعتی مورد استفاده قرار می‌گیرد.

IRAMID PKD – Palm Kernel Fatty Acid Diethanol Amide

IRAMID PKD یا پالم کرنل فتی اسید دی اتانول آمید نیز یک سورفکتانت غیریونی بر پایه Palm Kernel Fatty Acid است که قابلیت تقویت کف و افزایش ویسکوزیته را حتی در شرایط با الکترولیت پایین دارد و در محصولات بهداشتی و پاک‌کننده کاربرد دارد.

چشم‌انداز بازار؛ حرکت رقابت از قیمت‌محوری به سمت عملکرد، پایداری و تأمین

آینده بازار الکل های اتوکسیله را نمی‌توان تنها با رشد مصرف شوینده‌ها توضیح داد.

سه محور اصلی در حال شکل دادن به رقابت این بازار هستند:

۱. مهندسی عملکرد محصول (Performance Engineering)  

تولیدکنندگان و مصرف‌کنندگان به سمت گریدهایی با عملکرد متناسب با کاربرد مشخص حرکت می‌کنند؛ به‌گونه‌ای که انتخاب سورفکتانت صرفاً بر اساس عمومی بودن محصول انجام نمی‌شود، بلکه ویژگی‌های عملکردی و الزامات فرمولاسیون نیز مورد توجه قرار می‌گیرد.

۲.  مواد اولیه پایدار

منشأ خوراک، قابلیت ردیابی و شواهد قابل‌اتکا درباره اثرات زیست‌محیطی، به بخش مهم‌تری از معیارهای انتخاب مواد اولیه تبدیل می‌شوند.

۳.  ثبات زنجیره تامین

برای مصرف‌کننده صنعتی، ثبات تأمین، کیفیت در بچ های مختلف، زمان تحویل و قابلیت ارائه مستندات فنی به اندازه قیمت اهمیت پیدا می‌کند.

در چنین شرایطی، مزیت رقابتی تأمین‌کنندگان مواد اولیه صرفاً در تولید یک ماده شیمیایی خلاصه نمی‌شود؛ بلکه در تأمین پایدار، مستندات فنی، کنترل کیفیت و توانایی ارائه راهکار متناسب با کاربرد مشتری شکل می‌گیرد.

جمع‌بندی

الکل های اتوکسیله  یکی از مهم‌ترین خانواده‌های سورفکتانت های غیریونی در بازار جهانی هستند و ترکیب ساختار قابل تنظیم، عملکرد مناسب در خیس کنندگی، امولسیون کنندگی و پاک کنندگی و گستره وسیع کاربرد، جایگاه آنها را در صنایع مختلف تثبیت کرده است.
الزامات REACH و CLP برای اولئوشیمیایی‌ها

الزامات REACH و CLP برای اولئوشیمیایی‌ها؛ ضرورت های ورود به بازار اتحادیه اروپا

بازار اتحادیه اروپا یکی از بازارهای مهم بین‌المللی برای تولیدکنندگان و صادرکنندگان مواد شیمیایی و اولئوشیمیایی محسوب می ‌شود. با این حال، ورود به این بازار تنها به کیفیت محصول وابسته نیست؛ بلکه انطباق کامل با الزامات قانونی و ایمنی نیز نقش تعیین‌کننده‌ای دارد.

دو مقرره کلیدی در این حوزه، یعنی مقررات REACH و CLP اتحادیه اروپا، الزامات مربوط به ثبت، ارزیابی و مدیریت ریسک مواد اولیه شیمیایی و همچنین طبقه‌بندی، برچسب‌گذاری و بسته‌بندی مواد و مخلوط‌ها را تعیین می‌کنند.

برای تولیدکنندگان و صادرکنندگان اولئوشیمیایی‌ها (Oleochemicals) ، رعایت الزامات قابل اعمال این مقررات نه‌تنها یک ضرورت قانونی برای عرضه محصول در بازار اتحادیه اروپا، بلکه عاملی مهم در کاهش ریسک‌های تجاری، افزایش اعتماد مشتریان و تسهیل دسترسی به بازارهای بین‌المللی است.

ECHA چیست؟

آژانس مواد شیمیایی اروپا (European Chemicals Agency – ECHA) یک آژانس اتحادیه اروپا است که در سال ۲۰۰۷ با هدف مدیریت جنبه‌های فنی، علمی و اداری مقررات REACH تأسیس شد و در ادامه، مسئولیت‌ها و وظایف دیگری در چارچوب قوانین اتحادیه اروپا، از جمله CLP به آن واگذار شد.

  • اهداف و محورهای اصلی فعالیت ECHA عبارت‌اند از:
  • حفاظت از سلامت انسان
  • حفاظت از محیط زیست
  • افزایش شفافیت و دسترسی به اطلاعات مربوط به مواد شیمیایی
  • حمایت از توسعه روش‌های علمی و نوآورانه در ارزیابی ایمنی مواد شیمیایی
  • ترویج استفاده ایمن از مواد شیمیایی در اتحادیه اروپا

مقررات REACH چیست؟

REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals) یکی از مهم‌ترین و جامع‌ترین چارچوب‌های قانونی اتحادیه اروپا در زمینه مدیریت مواد شیمیایی است.

 هدف اصلی REACH این است که مسئولیت شناسایی و مدیریت خطرات و ریسک‌های ناشی از مواد شیمیایی و اثبات نحوه استفاده ایمن از آن‌ها را بر عهده شرکت‌ها، به‌ویژه تولیدکنندگان و واردکنندگان، قرار دهد.

مقررات REACH

بیشتر بخوانید:اولئوشیمیایی‌های نسل جدید؛ پیشگامان پایداری در فرمولاسیون‌های سبز

چهار رکن اصلی REACH

رکن اول: Registration (ثبت)

به‌طور کلی، مواد مشمول REACH که توسط یک شرکت در اتحادیه اروپا تولید یا وارد می‌شوند، در صورت رسیدن مقدار تولید یا واردات به یک تن یا بیشتر در سال، مشمول الزام ثبت هستند؛ مگر آنکه ماده یا کاربرد موردنظر تحت یکی از معافیت‌های REACH قرار گیرد. در فرآیند ثبت معمولاً اطلاعات زیر ارائه می‌شود:

  • مشخصات و هویت شیمیایی ماده
  • ترکیب ماده، خلوص، اجزای تشکیل‌دهنده و ناخالصی‌ها
  • اطلاعات مربوط به تولید و کاربردهای ماده
  • داده‌های سم‌شناسی (Toxicological data)
  • داده‌های سمیت زیست‌محیطی (Ecotoxicological data)
  • اطلاعات مربوط به کاربرد و مواجهه و در موارد مشمول، سناریوهای مواجهه (Exposure Scenarios)
  • اطلاعات مربوط به شرایط استفاده ایمن و اقدامات مدیریت ریسک (Risk Management Measures)

رکن دوم Evaluation  (ارزیابی)

در چارچوب فرآیند ارزیابی، اطلاعات ارائه‌شده در پرونده‌های ثبت (Registration Dossiers) از نظر انطباق با الزامات REACH و کفایت اطلاعات مورد بررسی قرار می‌گیرند. در صورت شناسایی کمبود اطلاعات، ممکن است از ثبت‌کنندگان درخواست ارائه اطلاعات یا انجام مطالعات تکمیلی شود.

رکن سوم Authorisation (اخذ مجوز)

برخی مواد با خطر بالا (Substances of Very High Concern) تنها پس از دریافت مجوز ویژه اجازه استفاده در اتحادیه اروپا را دارند.
اگرچه بسیاری از اولئوشیمیایی‌های رایج در این گروه قرار نمی‌گیرند، اما مشتقات خاص یا افزودنی‌های مورد استفاده در فرمولاسیون ممکن است مشمول این الزامات شوند.

رکن چهارم Restriction (محدودیت)

در صورت وجود خطر غیرقابل‌قبول برای سلامت یا محیط‌زیست، اتحادیه اروپا می‌تواند تولید، استفاده یا عرضه یک ماده را محدود یا ممنوع کند.

مطالعه بیشتر : تحلیل بازار جهانی اولئوکمیکال در ۲۰۲۶؛ آینده اسیدهای چرب، روغن پالم و زنجیره تأمین آسیا

مقررات CLP چیست؟

CLP  (Classification, Labelling and Packaging Regulation) بر اساس سیستم جهانی هماهنگ ‌شده  (GHS) تدوین شده و معیارهای طبقه‌بندی خطرات مواد و مخلوط‌ها و الزامات مربوط به برچسب‌گذاری و بسته‌بندی آن‌ها را تعیین می‌کند.

اهداف CLP

  • هماهنگ‌سازی طبقه‌بندی و برچسب‌گذاری مواد و مخلوط‌های شیمیایی
  • اطلاع‌رسانی شفاف و صحیح درباره خطرات مواد و مخلوط‌های شیمیایی
  • حفاظت از سلامت انسان و محیط زیست
  • حفاظت از سلامت کارکنان و کاربران حرفه‌ای در برابر خطرات مواد شیمیایی
  • کمک به پیشگیری از حوادث و مواجهه‌های ناخواسته از طریق اطلاع‌رسانی صحیح درباره خطرات مواد شیمیایی
  • الزامات CLP برای تولیدکنندگان اولئوشیمیایی

هر ماده یا مخلوط شیمیایی مشمول CLP باید بر اساس اطلاعات موجود و معیارهای تعیین‌شده در این مقرره، از نظر خطرات فیزیکی، خطرات مربوط به سلامت انسان و خطرات زیست‌محیطی طبقه‌بندی شود.

موارد مهم عبارت‌اند از:

طبقه‌بندی خطر  (Hazard Classification)

نمونه‌هایی از کلاس‌های خطر مرتبط با CLP عبارت‌اند از:

  • سمیت حاد (Acute Toxicity)
  • خورندگی پوست / تحریک پوست  (Skin Corrosion / Skin Irritation)
  • آسیب جدی چشم / تحریک چشم  (Serious Eye Damage / Eye Irritation)
  • خطرات فیزیکی، از جمله اشتعال‌پذیری
  • خطرات برای محیط زیست، از جمله خطرات برای محیط زیست آبی
  • و سایر کلاس‌های خطر مرتبط با ویژگی‌های ماده یا مخلوط

طبقه‌بندی نهایی باید بر اساس تمامی معیارهای مرتبط با ماده یا مخلوط و اطلاعات معتبر و در دسترس انجام شود.

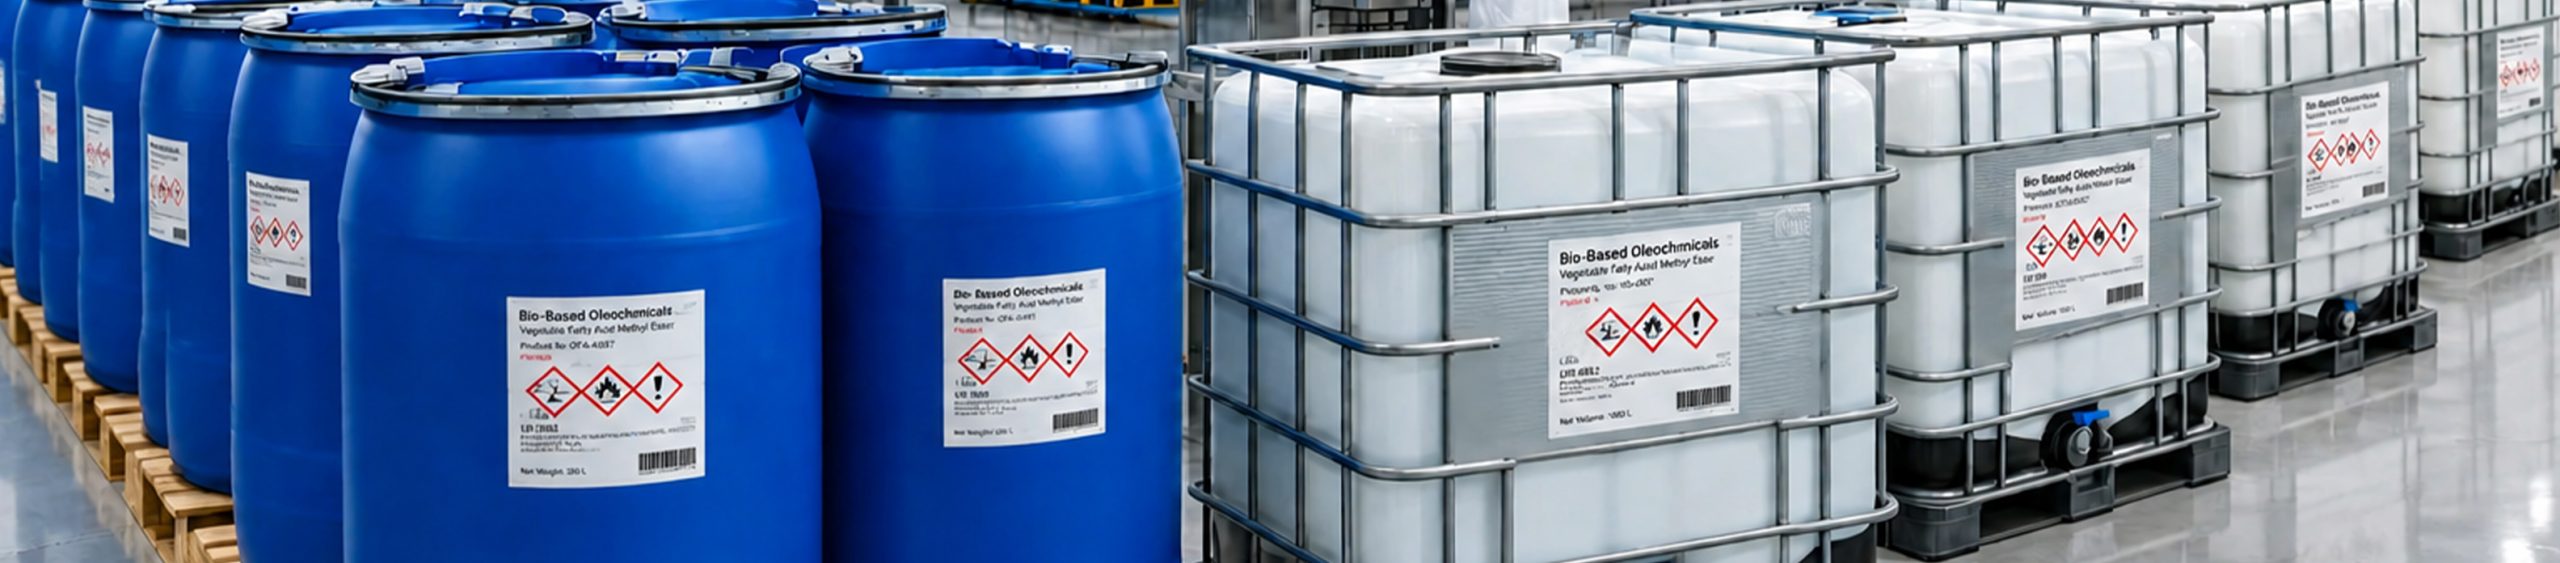
برچسب‌گذاری  (Labelling)

در صورت طبقه‌بندی ماده یا مخلوط به‌عنوان خطرناک، برچسب آن باید، حسب مورد، شامل عناصر زیر باشد:

  • شناسه محصول (Product Identifier)
  • پیکتوگرام‌های خطر (Hazard Pictograms)
  • کلمه هشدار (Signal Word): Danger یا Warning
  • عبارات خطر (Hazard Statements – H Statements)
  • عبارات احتیاطی (Precautionary Statements – P Statements)
  • نام، آدرس و شماره تلفن تأمین‌کننده
  • اطلاعات تکمیلی موردنیاز، در صورت قابل اعمال بودن

بسته‌بندی  (Packaging)

بسته‌بندی مواد یا مخلوط‌های خطرناک باید:

  • به‌گونه‌ای طراحی و بسته شود که از خروج ناخواسته محتویات جلوگیری کند.
  • از استحکام و مقاومت کافی برخوردار باشد.
  • در برابر محتویات ماده مقاوم و سازگار باشد.
  • در شرایط عادی استفاده و جابه‌جایی، از آسیب‌دیدگی و نشت محتویات جلوگیری کند.
  • در صورت عرضه به عموم، الزامات خاص ایمنی بسته‌بندی برای مصرف‌کنندگان را رعایت کند.

مطالعه بیشتر:نوآوری‌های BASF و Evonik در اسیدهای چرب با عملکرد بالا

تأثیر الزامات REACH و CLP بر صنعت اولئوشیمی

برخی اولئوشیمیایی‌ها ممکن است بر اساس ساختار شیمیایی و ویژگی‌های ذاتی خود، از جمله برخی ویژگی‌های زیست‌محیطی، پروفایل خطر متفاوتی داشته باشند؛ بااین‌حال، منشأ زیستی یا طبیعی ماده به‌تنهایی موجب معافیت از الزامات REACH و CLP نمی‌شود . وضعیت مقرراتی هر ماده باید بر اساس هویت و ترکیب شیمیایی، نقش شرکت در زنجیره تأمین، کاربرد، مقدار تولید یا واردات سالانه در اتحادیه اروپا/منطقه اقتصادی اروپا (EU/EEA)، ویژگی‌های خطر و معافیت‌های احتمالی بررسی شود.

محصولاتی مانند:

بسته به هویت شیمیایی، ترکیب، کاربرد، مقدار تولید یا واردات سالانه و وضعیت مقرراتی هر ماده، ممکن است مشمول الزامات مختلف REACH و CLP باشند. در چارچوب REACH، مقدار تولید یا واردات سالانه در تعیین الزام ثبت و محدوده تناژی نقش دارد؛ در حالی که طبقه‌بندی تحت CLP بر اساس ویژگی‌های خطرناک ماده یا مخلوط و معیارهای تعیین‌شده در این مقرره انجام می‌شود و صرفاً به مقدار ماده وابسته نیست.

نقش SDS در انطباق با REACH و CLP

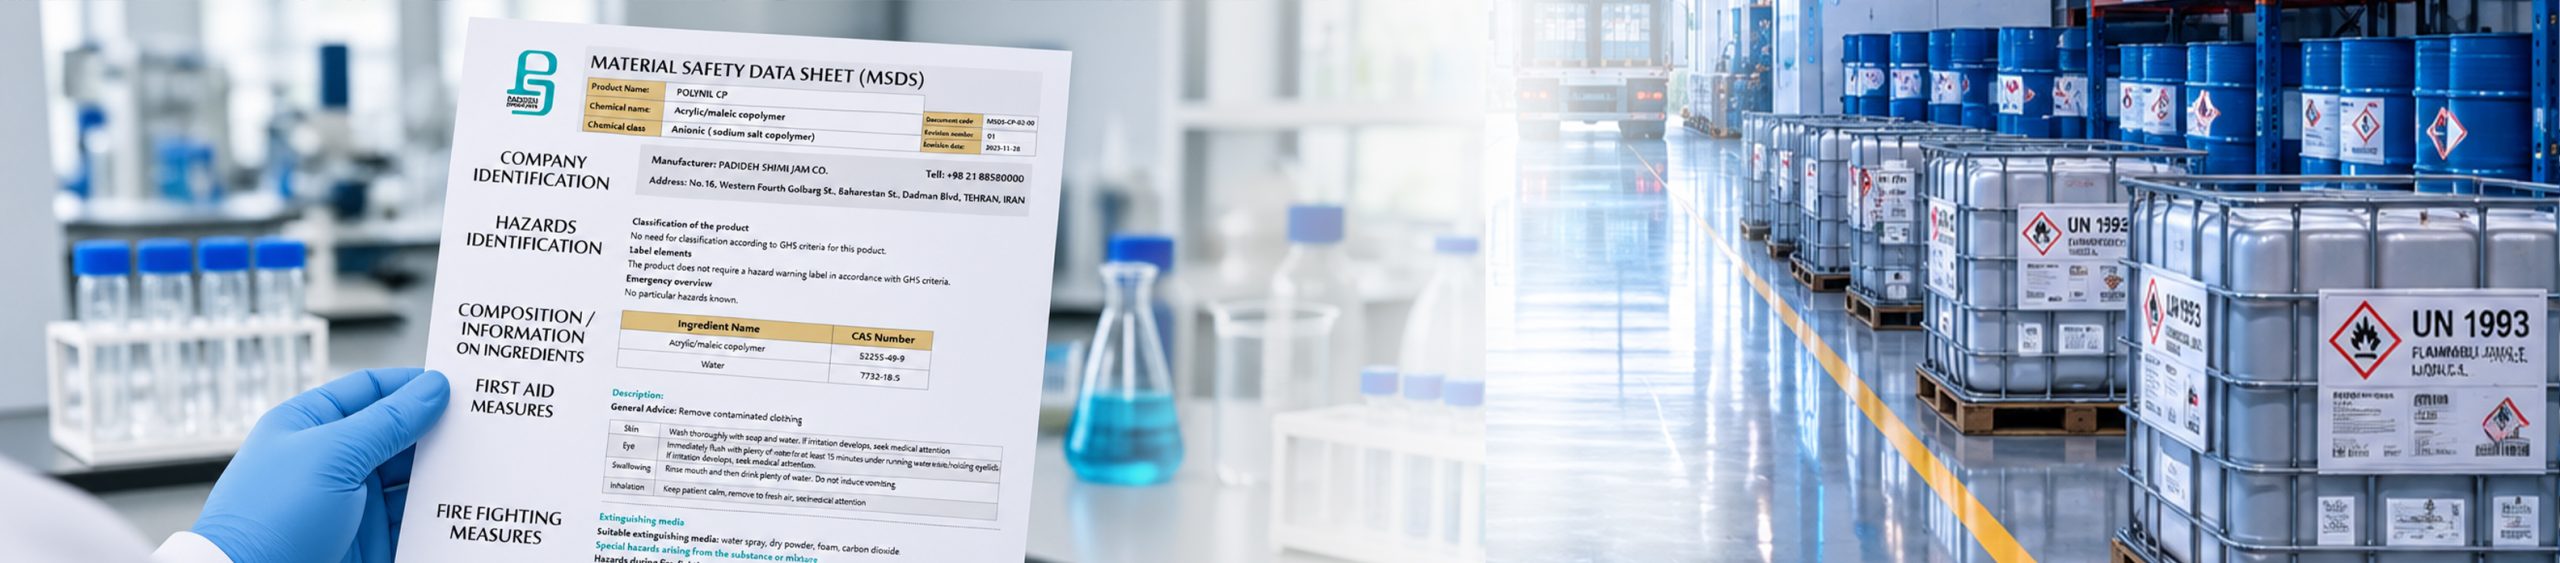
برگه اطلاعات ایمنی (Safety Data Sheet – SDS) یکی از مهم‌ترین اسناد ارتباطات ایمنی در زنجیره تأمین مواد و مخلوط‌های شیمیایی است و در شرایط تعیین‌شده در مقررات REACH، ارائه آن الزامی است. SDS مطابق الزامات REACH باید در قالب ۱۶ بخش اصلی تنظیم شود:

  • شناسایی محصول
  • شناسایی خطرات
  • ترکیب و اطلاعات اجزا
  • اقدامات کمک‌های اولیه
  • اقدامات اطفای حریق
  • کنترل مواجهه و حفاظت فردی
  • خواص فیزیکی و شیمیایی
  • اقدامات در صورت انتشار تصادفی
  • جابه‌جایی و انبارش (Handling and storage)
  • پایداری و واکنش‌پذیری
  • اطلاعات سم‌شناسی
  • اطلاعات زیست‌محیطی (Ecological information)
  • ملاحظات دفع
  • اطلاعات حمل‌ونقل
  • اطلاعات مقرراتی
  • سایر اطلاعات (Other information)

مزایای انطباق با مقررات REACH و CLP

رعایت الزامات قانونی مرتبط با REACH و CLP علاوه بر ایفای الزامات قانونی، می‌تواند مزایای تجاری و رقابتی متعددی برای تولیدکنندگان و صادرکنندگان مواد شیمیایی و اولئوشیمیایی ایجاد کند. مهم‌ترین این مزایا عبارت‌اند از:

  • افزایش اعتبار و قابلیت اطمینان برند
  • تسهیل دسترسی و صادرات به بازار اتحادیه اروپا
  • کاهش ریسک عدم انطباق و پیامدهای قانونی
  • افزایش اعتماد مشتریان و شرکای تجاری بین‌المللی
  • تسهیل و تسریع فرآیند ارزیابی تأمین‌کنندگان توسط مشتریان
  • همسویی بهتر با الزامات و رویکردهای مرتبط با ESG
  • افزایش آمادگی برای ممیزی‌ها و ارزیابی‌های مشتریان

جمع‌بندی

با توسعه و تقویت الزامات اتحادیه اروپا در زمینه ایمنی مواد شیمیایی، حفاظت از سلامت انسان و محیط زیست، آشنایی با مقررات REACH و CLP و اطمینان از انطباق با الزامات مرتبط، به یکی از موضوعات مهم برای تولیدکنندگان و صادرکنندگان اولئوشیمیایی تبدیل شده است.
رعایت این الزامات، در کنار تأمین الزامات فنی و کیفی محصول، می‌تواند دسترسی به بازار اتحادیه اروپا را تسهیل کرده و به بهبود کیفیت مستندات فنی و ایمنی، افزایش اعتماد مشتریان و کاهش ریسک‌های مرتبط با عدم انطباق کمک کند.
برای شرکت‌های فعال در حوزه تولید و تأمین مواد اولیه صنایع شوینده، آرایشی و بهداشتی، ایجاد و حفظ یک سیستم مناسب برای مدیریت الزامات REACH و CLP می‌تواند اقدامی راهبردی در جهت توسعه صادرات، مدیریت ریسک، افزایش قابلیت رقابت و توسعه پایدار کسب‌وکار باشد.

گلیسیرین؛ از پسماند تا سرمایه؛ چگونه اقتصاد چرخشی ارزش واقعی گلیسیرین را آشکار کرد؟

گلیسیرین؛ از پسماند تا سرمایه؛ چگونه اقتصاد چرخشی ارزش واقعی گلیسیرین را آشکار کرد؟

در گذشته، گلیسیرین (Glycerin) یا گلیسرول عمدتاً به‌عنوان محصول جانبی صنایع صابون‌سازی، تولید اسیدهای چرب و اولئوشیمی شناخته می‌شد و ارزش اقتصادی محدودی داشت. با توسعه صنعت بیودیزل طی دو دهه اخیر، تولید گلیسیرین خام به‌طور چشمگیری افزایش یافت؛ موضوعی که در سال‌های نخست، نگرانی‌هایی را درباره مازاد عرضه این ماده در بازار به وجود آورد.

امروزه، شرایط به‌طور قابل‌ توجهی تغییر کرده است. توسعه فناوری‌های تصفیه، افزایش تقاضا در صنایع مختلف و حرکت صنایع جهان به سمت اقتصاد چرخشی (Circular Economy) باعث شده گلیسیرین از یک محصول جانبی با ارزش افزوده محدود، به یکی از مهم‌ترین مواد اولیه در صنایع شیمیایی مختلف تبدیل شود.

در این مقاله بررسی می‌کنیم که چگونه گلیسیرین توانسته جایگاه خود را در اقتصاد زیستی تثبیت کند و چرا بسیاری از تحلیلگران، آن را یکی از ارزشمندترین محصولات جانبی صنعت اولئوشیمی می‌دانند.

اقتصاد چرخشی چیست و چرا برای صنایع شیمیایی اهمیت دارد؟

برخلاف مدل سنتی “استخراج، تولید، مصرف و دورریز”، اقتصاد چرخشی بر استفاده مجدد از منابع، کاهش ضایعات و استفاده مجدد از منابع تمرکز دارد.

در این مدل:

  • ضایعات به منابع جدید تبدیل می‌شوند.
  • محصولات جانبی دوباره وارد چرخه تولید می‌شوند.
  • وابستگی صنایع به منابع فسیلی کاهش می‌یابد.
  • انتشار گازهای گلخانه‌ای و ردپای کربن کاهش می‌یابد.
  • بهره‌وری اقتصادی افزایش می‌یابد.
  • گلیسیرین یکی از موفق‌ترین نمونه‌های ایجاد ارزش افزوده از یک محصول جانبی در اقتصاد چرخشی است.

گلیسیرین یکی از موفق‌ترین نمونه‌های ایجاد ارزش افزوده از یک محصول جانبی در اقتصاد چرخشی است.

بیشتر بخوانید: پالایش گلیسیرین خام تا گرید USP: کنترل ناخالصی‌ها و فناوری‌های نوین

گلیسیرین چگونه تولید می‌شود؟

امروزه بخش عمده گلیسیرین جهان از دو زنجیره اصلی تولید می‌شود:

  • تولید بیودیزل
  • صنایع صابون و اولئوشیمیایی

چرا گلیسیرین خام ارزش اقتصادی پایین‌تری دارد؟

گلیسیرین خام (Crude Glycerin) معمولاً حاوی ناخالصی‌های مختلفی است که مهم‌ترین آن‌ها عبارت‌اند از:

  • متانول (در برخی روش‌های تولید)
  • نمک‌های
  • اسیدهای چرب آزاد
  • آب
  • باقی‌مانده کاتالیست‌ها
  • ترکیبات آلی جانبی

وجود این ناخالصی‌ها موجب می‌شود استفاده مستقیم از گلیسیرین خام در بسیاری از صنایع، به‌ویژه صنایع دارویی، غذایی، آرایشی و بهداشتی، امکان‌پذیر نباشد و این ماده پیش از مصرف نیازمند فرآیندهای تصفیه و خالص‌سازی باشد.

ارزش واقعی گلیسیرین زمانی ایجاد می‌شود که این ماده طی فرآیندهای پیشرفته تصفیه، به گریدهای صنعتی، آرایشی و بهداشتی، دارویی یا غذایی تبدیل شود.

فناوری‌های نوین تصفیه گلیسیرین

در سال‌های اخیر، فناوری‌های متعددی برای خالص‌سازی و پالایش گلیسیرین خام با هدف تولید گریدهای مختلف توسعه یافته‌اند. مهم‌ترین این فناوری‌ها عبارت‌اند از:

تقطیر تحت خلأ  (Vacuum Distillation)

این روش پرکاربردترین روش صنعتی برای تولید گلیسیرین با خلوص بالا می باشد.

مزایا:

  • حذف متانول
  • حذف ترکیبات فرار
  • امکان دستیابی به خلوص بیش از ۹۹.۵ تا ۹۹.۷ درصد (بسته به کیفیت خوراک و طراحی فرایند)

رزین تبادل یونی (Ion-exchange resins)

معمولاً به‌عنوان یک مرحله تکمیلی در فرآیند پالایش گلیسیرین به‌کار می‌رود. در این روش، رزین‌های کاتیونی و آنیونی با تبادل یون‌های موجود در گلیسیرین خام، مقادیر کم املاح و ناخالصی‌های یونی را حذف می‌کنند. این فرآیند مصرف انرژی پایینی دارد، رزین‌ها قابل احیا هستند و در نهایت آب تولیدشده نیز در مراحل بعدی از گلیسیرین جدا می‌شود.

فیلتراسیون غشایی   (Membrane separation technology)

فناوری نوظهور برای کاهش مصرف انرژی و افزایش راندمان تصفیه.

گلیسیرین تصفیه‌شده در چه صنایعی استفاده می‌شود؟

پس از تصفیه، گلیسیرین وارد صنایع متعددی می‌شود.

صنایع آرایشی و بهداشتی

به دلیل خاصیت مرطوب‌کنندگی (Humectant) بالا، گلیسیرین در صنایع آرایشی بهداشتی که اصطلاحا گلیسیرین آرایشی و بهداشتی (گلایجن) نامیده می شود، در تولید محصولات زیر کاربرد گسترده‌ای دارد :

  • محصولات مراقبت از پوست، از جمله انواع کرم‌ها، لوسیون‌ها و شوینده‌های صورت
  • انواع شامپو
  • مایع دستشویی

کاربرد گلیسیرین تصفیه شده در صنایع

صنایع دارویی

هم چنین گلیسیرین  به عنوان یک Excipient با نام گلیسیرین دارویی در تولید بسیاری از محصولات دارویی، استفاده می شود.

  • شربت‌ها
  • ژل‌ها
  • شیاف
  • داروهای موضعی و برخی از فرآورده های تزریقی

مطالعه بیشتر : گلیسیرین خالص در صنعت داروسازی: استانداردهای کیفیت برای فرمولاسیون‌های تزریقی استریل

صنایع غذایی

در صنایع غذایی به‌گلیسیرین با نام گلیسیرین غذایی به عنوان مرطوب کننده و نگهدارنده رطوبت در بسیاری از محصولات غذایی مثل انواع آدامس، کیک و … مورد استفاده قرار می گیرد.

صنایع شیمیایی

گلیسیرین به دلیل ساختار پلی‌ال، واکنش‌پذیری شیمیایی مناسب و زیست‌تخریب‌پذیری، یکی از مهم‌ترین مواد اولیه در تولید طیف گسترده‌ای از محصولات شیمیایی به شمار می‌رود. این ماده علاوه بر آنکه به‌عنوان ماده اولیه یا حدواسط شیمیایی مورد استفاده قرار می‌گیرد، نقش مهمی در بهبود خواص فیزیکی و عملکردی بسیاری از محصولات صنعتی، از جمله رزین‌های آلکیدی، پلی‌یورتان‌ها و ضدیخ‌های زیستی، ایفا می‌کند.

صنایع شوینده

گلیسیرین به‌عنوان یک مرطوب‌کننده  مؤثر، در فرمولاسیون انواع محصولات شوینده به‌کار می‌رود و از کاهش رطوبت طبیعی پوست در حین شست‌وشو جلوگیری می‌کند. این ماده با افزایش نرمی و لطافت پوست، احساس خشکی و کشیدگی پس از مصرف را کاهش داده و تجربه مصرف‌کننده را بهبود می‌بخشد. همچنین، سازگاری بالای گلیسیرین با سایر مواد اولیه، آن را به یکی از ترکیبات پرکاربرد در تولید شوینده‌های ملایم تبدیل کرده است.

بیشتر بخوانید: تأثیر کیفیت گلیسیرین صنعتی بر عملکرد رزین‌های آلکیدی در صنعت رنگ و پوشش

نقش گلیسیرین در توسعه اقتصاد زیستی  (Bioeconomy)

اقتصاد زیستی بر استفاده از منابع تجدیدپذیر برای تولید مواد شیمیایی، سوخت و محصولات صنعتی تأکید دارد.

گلیسیرین یکی از مهم‌ترین خوراک‌های زیستی برای تولید مواد با ارزش افزوده بالا است.

از جمله:

  • پروپیلن گلیکول (Propylene Glycol)
  • اپی‌کلروهیدرین (Epichlorohydrin)
  • گلیسرول کربنات (Glycerol Carbonate)
  • پلیمرهای زیست‌پایه
  • حلال‌های سبز

این محصولات معمولاً ارزش افزوده بسیار بیشتری نسبت به گلیسیرین خام دارند و نقش مهمی در توسعه شیمی سبز و اقتصاد زیستی ایفا می‌کنند.

گلیسیرین و کاهش ردپای کربن

استفاده مجدد از گلیسیرین مزایای زیست‌محیطی قابل توجهی ایجاد می‌کند.

از جمله:

  • کاهش ضایعات صنعتی
  • کاهش مصرف منابع فسیلی
  • کاهش انتشار گازهای گلخانه‌ای
  • افزایش بهره‌وری منابع

آینده بازار جهانی گلیسیرین

پیش‌بینی‌ها نشان می‌دهد هم‌زمان با رشد:

  • سوخت‌های زیستی
  • محصولات زیست‌پایه
  • محصولات آرایشی و بهداشتی
  • داروسازی
  • مواد شیمیایی سبز

تقاضا برای گلیسیرین با خلوص بالا نیز افزایش خواهد یافت.

همچنین سرمایه‌گذاری در فناوری‌های تصفیه و تبدیل گلیسیرین به مواد شیمیایی با ارزش افزوده بالا، یکی از روندهای مهم صنعت اولئوشیمی در سال‌های آینده خواهد بود.

پدیده شیمی جم؛ تولید‌کننده گلیسیرین با کیفیت برای صنایع مختلف

پدیده شیمی جم به عنوان تولید کننده مواد اولیه شیمیایی با بهره‌گیری از دانش فنی، کنترل کیفیت دقیق و تجربه در حوزه اولئوشیمی، گریدهای مختلف گلیسیرین را برای صنایع:

  • آرایشی و بهداشتی
  • شوینده
  • دارویی
  • غذایی
  • رنگ و رزین
  • صنایع شیمیایی

تأمین می‌کند.

برای آشنایی بیشتر با مشخصات فنی، گریدهای مختلف و کاربردهای این محصول، می‌توانید صفحه گلیسیرین  در وب‌سایت پدیده شیمی جم را مطالعه کنید.

جمع‌بندی

گلیسیرین نمونه‌ای موفق از تبدیل یک محصول جانبی به یک سرمایه ارزشمند در اقتصاد چرخشی است. پیشرفت فناوری‌های تصفیه، گسترش کاربردهای صنعتی و حرکت جهانی به سمت مواد اولیه تجدیدپذیر، این ماده را به یکی از ارکان مهم اقتصاد زیستی تبدیل کرده است. برای بسیاری از صنایع، استفاده از گلیسیرین علاوه بر مزایای اقتصادی، می‌تواند به کاهش ضایعات، افزایش بهره‌وری منابع و توسعه زنجیره‌های ارزش مبتنی بر اقتصاد چرخشی کمک کند.

سوالات متداول

۱. گلیسیرین خام چه تفاوتی با گلیسیرین تصفیه‌شده دارد؟

پاسخ: گلیسیرین خام حاصل فرآیندهای تولید بیودیزل و صابون‌سازی است و حاوی ناخالصی‌هایی مانند متانول، اسیدهای چرب آزاد، املاح و آب می‌باشد؛ به همین دلیل امکان استفاده مستقیم از آن در صنایع حساس وجود ندارد. اما گلیسیرین تصفیه‌شده طی فرآیندهای پیشرفته‌ای مانند تقطیر تحت خلأ خالص‌سازی شده و در گریدهای دارویی، آرایشی، غذایی و صنعتی با خلوص بالا عرضه می‌شود.
 

۲. مهم‌ترین روش‌های صنعتی برای تصفیه و خالص‌سازی گلیسیرین کدامند؟

پاسخ: از مهم‌ترین و رایج‌ترین فناوری‌های تصفیه گلیسیرین می‌توان به تقطیر تحت خلأ (Vacuum Distillation) برای حذف مواد فرار و دستیابی به خلوص بیش از ۹۹.۵ درصد، رزین‌های تبادل یونی جهت جداسازی ناخالصی‌های یونی با مصرف انرژی پایین، و فیلتراسیون غشایی به عنوان روشی نوظهور برای افزایش راندمان اشاره کرد.
 

۳. کاربرد اصلی گلیسیرین در صنایع آرایشی و شوینده چیست؟

پاسخ: گلیسیرین به دلیل داشتن خاصیت مرطوب‌کنندگی قوی (Humectant)، رطوبت طبیعی پوست را در حین شست‌وشو حفظ کرده و از خشکی و کشیدگی آن جلوگیری می‌کند. این ماده نقش کلیدی در فرمولاسیون کرم‌ها، لوسیون‌ها، شامپوها، مایع‌های دستشویی و شوینده‌های ملایم ایفا می‌کند.

ایران بیوتی ۱۴۰۵؛ نمایشگاهی برای حفظ ارتباطات تجاری یا موتور محرک نوآوری صنعت؟

سی‌وسومین نمایشگاه بین‌المللی ایران بیوتی و کلین از ۲۲ تا ۲۵ تیرماه ۱۴۰۵ در محل دائمی نمایشگاه‌های بین‌المللی تهران برگزار شد و بار دیگر فعالان صنایع شوینده، آرایشی، بهداشتی، سلولزی، مواد اولیه و ماشین‌آلات را گرد هم آورد. این رویداد که یکی از مهم‌ترین گردهمایی‌های سالانه زنجیره تأمین این صنعت به شمار می‌رود، امسال در فضایی متفاوت و تحت تأثیر شرایط اقتصادی، نوسانات بازار و تغییرات محیط کسب‌وکار برگزار شد.

اگرچه نمایشگاه همچنان جایگاه خود را به‌عنوان مهم‌ترین رویداد تخصصی این صنعت در کشور حفظ کرده است، اما بررسی فضای نمایشگاه، محتوای منتشرشده توسط شرکت‌ها و بازتاب آن در شبکه‌های اجتماعی نشان می‌دهد که ایران بیوتی ۱۴۰۵ بیش از آنکه صحنه معرفی فناوری‌های تحول‌آفرین باشد، محلی برای تقویت ارتباطات تجاری، مذاکره با مشتریان و تثبیت جایگاه شرکت‌ها در بازار بود.

غلبه فضای B2B بر نمایشگاه

یکی از مهم‌ترین ویژگی‌های این دوره، پررنگ‌تر شدن ماهیت B2B نمایشگاه بود. بخش قابل توجهی از بازدیدکنندگان را مدیران خرید، کارشناسان فنی، تأمین‌کنندگان، تولیدکنندگان و فعالان زنجیره تأمین تشکیل می‌دادند و بسیاری از غرفه‌ها به فضایی برای مذاکرات تجاری، توسعه همکاری‌های صنعتی و ایجاد ارتباط با مشتریان بالقوه تبدیل شده بودند.

همچنین حضور شرکت‌های تولیدکننده مواد اولیه، افزودنی‌ها، سورفکتانت‌ها، مواد شیمیایی تخصصی، ماشین‌آلات و تجهیزات صنعتی نسبت به بسیاری از برندهای مصرفی، پررنگ‌تر به نظر می‌رسید. این موضوع نشان می‌دهد که در شرایط فعلی، تمرکز صنعت بیش از گذشته بر افزایش بهره‌وری تولید، مدیریت زنجیره تأمین و کاهش هزینه‌ها قرار گرفته است.

نوآوری؛ حلقه‌ای که همچنان نیازمند تقویت است

یکی از نکات قابل توجه نمایشگاه امسال، محدود بودن تعداد محصولات یا فناوری‌های جدید بود. در بسیاری از غرفه‌ها، تمرکز اصلی بر معرفی سبد محصولات موجود، توانمندی‌های تولید و ظرفیت‌های صادراتی قرار داشت و نمونه‌های معدودی از نوآوری‌های فناورانه یا رونمایی از محصولات جدید مشاهده می‌شد.

این موضوع را می‌توان بازتابی از شرایط اقتصادی و افزایش فشار بر هزینه‌های تحقیق و توسعه دانست؛ شرایطی که بسیاری از تولیدکنندگان را به سمت حفظ سهم بازار و بهینه‌سازی عملیات تولید سوق داده است.

صادرات همچنان یکی از محورهای اصلی

یکی از پیام‌های مشترک بسیاری از شرکت‌های حاضر، تأکید بر توسعه بازارهای صادراتی بود. استفاده از بروشورهای دو‌زبانه، معرفی ظرفیت‌های تولید، استانداردهای کیفی و توان تأمین بازارهای منطقه‌ای نشان می‌داد که صادرات همچنان یکی از مهم‌ترین اهداف راهبردی شرکت‌های این صنعت محسوب می‌شود.

با این حال، تحقق این هدف همچنان وابسته به عواملی مانند ثبات اقتصادی، تسهیل مبادلات بین‌المللی، توسعه لجستیک و افزایش رقابت‌پذیری محصولات ایرانی در بازارهای جهانی است.

بازاریابی نمایشگاهی؛ از حضور فیزیکی تا روایت برند

بررسی محتوای منتشرشده توسط شرکت‌ها در لینکدین و سایر شبکه‌های اجتماعی نشان می‌دهد که بخش عمده فعالیت‌های رسانه‌ای به اعلام حضور در نمایشگاه و دعوت از مخاطبان برای بازدید از غرفه‌ها محدود شده بود.

در مقابل، محتوای تحلیلی، معرفی دستاوردهای تحقیق و توسعه، ارائه مطالعات موردی، معرفی فناوری‌های جدید یا روایت تخصصی از ارزش پیشنهادی برندها سهم کمتری در ارتباطات نمایشگاهی داشت. این موضوع نشان می‌دهد که هنوز ظرفیت قابل توجهی برای استفاده از نمایشگاه به‌عنوان ابزاری برای برندسازی تخصصی، بازاریابی محتوایی و توسعه اعتبار علمی و فنی شرکت‌ها وجود دارد.

چشم‌انداز صنعت؛ فراتر از یک رویداد نمایشگاهی

ایران بیوتی ۱۴۰۵ تصویری نسبتاً روشن از وضعیت امروز صنعت ارائه کرد؛ صنعتی که همچنان از ظرفیت تولید، دانش فنی و توانمندی‌های قابل توجه برخوردار است، اما در عین حال با چالش‌هایی مانند افزایش هزینه‌های تولید، فشارهای اقتصادی، محدودیت‌های تجاری و نیاز روزافزون به نوآوری مواجه است.

در چنین شرایطی، موفقیت شرکت‌ها بیش از گذشته به عواملی مانند توسعه محصولات نوآورانه، سرمایه‌گذاری در تحقیق و توسعه، ارتقای کیفیت، ارائه خدمات فنی به مشتریان و ایجاد مزیت رقابتی پایدار وابسته خواهد بود.

جمع‌بندی

سی‌وسومین نمایشگاه ایران بیوتی و کلین را می‌توان بیش از هر چیز نمایشگاهی برای تقویت ارتباطات تجاری و حفظ پویایی زنجیره تأمین صنعت دانست. اگرچه سطح نوآوری‌های ارائه‌شده با استانداردهای نمایشگاه‌های بین‌المللی فاصله دارد، اما این رویداد همچنان نقش مهمی در ایجاد تعامل میان تولیدکنندگان، تأمین‌کنندگان، مشتریان و فعالان صنعت ایفا می‌کند.

برای شرکت‌های فعال در حوزه مواد اولیه، این نمایشگاه فرصتی ارزشمند برای شناخت روندهای بازار، بررسی نیازهای جدید صنایع پایین‌دستی، توسعه همکاری‌های تجاری و رصد جهت‌گیری آینده صنعت محسوب می‌شود؛ موضوعی که در نهایت می‌تواند به تصمیم‌گیری‌های دقیق‌تر و توسعه پایدار بازار منجر شود.

تحلیل بازار جهانی اولئوکمیکال در ۲۰۲۶؛ آینده اسیدهای چرب، روغن پالم و زنجیره تأمین آسیا

تحلیل بازار جهانی اولئوکمیکال در ۲۰۲۶؛ آینده اسیدهای چرب، روغن پالم و زنجیره تأمین آسیا

صنعت جهانی اولئوکمیکال (Oleochemicals) به‌صورت ساختاری به زنجیره تأمین اسیدهای چرب در آسیا وابسته است؛ زنجیره‌ای که بر پایه سیستم خوراک روغن پالم و هسته پالم در جنوب شرق آسیا شکل گرفته است. در میانه سال ۲۰۲۶، اندونزی و مالزی همچنان بازیگران اصلی تولید روغن پالم و روغن هسته پالم محسوب می‌شوند؛ دو ماده اولیه اصلی که از مهم‌ترین منابع تولید اسیدهای چرب و الکل‌های چرب هستند. داده‌های بازار در سال‌های ۲۰۲۵ و ۲۰۲۶ نشان‌دهنده تشدید رقابت برای خوراک به‌دلیل رشد سیاست‌های بیودیزل (Biodiesel)، نوسانات اقلیمی مؤثر بر عملکرد مزارع و افزایش هزینه‌های انطباق با الزامات پایداری زنجیره تأمین است. این تحولات بر قیمت جهانی اسیدهای چرب (از جمله اسید لوریک (Lauric Acid) و اسید استئاریک (Stearic Acid) )، الکل‌های چرب (Fatty Alcohols)  و سایر محصولات اولئوکمیکال اثر گذاشته‌اند. در این مقاله، ساختار زنجیره تأمین آسیایی، روندهای قیمتی خوراک‌ ها و اسیدهای چرب، و چشم ‌انداز بازار در میانه سال ۲۰۲۶ بر اساس سناریوهای مختلف تحلیل و ارزیابی می ‌شود.

جایگاه روغن پالم در صنعت جهانی اولئوکمیکال

اولئوکمیکال‌ها یکی از مهم‌ترین مواد شیمیایی تجدیدپذیر در بازار جهانی محصولات شیمیایی به شمار می‌روند. این محصولات که عمدتاً از روغن‌های گیاهی و چربی‌های حیوانی مشتق می‌شوند، نقش کلیدی در تولید سورفکتانت‌ها، شوینده‌ها، روانکارها، محصولات آرایشی وبهداشتی، افزودنی‌های غذایی و مواد دارویی دارند.

در میان خوراک‌های مورد استفاده در صنعت اولئوکمیکال، روغن پالم (CPO) و روغن هسته پالم (PKO) به دلیل بازده بالای تولید در واحد سطح (High yield per hectare) و ترکیب مطلوب اسیدهای چرب، نقش برجسته‌تری دارند. اندونزی و مالزی به‌تنهایی بیش از ۸۵ درصد تولید جهانی روغن پالم و حدود ۹۰ درصد عرضه روغن هسته پالم را در اختیار دارند. (USDA, 2025; MPOB, 2026). این وضعیت باعث شده است صنعت اولئوکمیکال وابستگی قابل توجهی به عملکرد کشاورزی، سیاست‌های انرژی و بازار جهانی روغن‌های گیاهی داشته باشد.

در میانه سال ۲۰۲۶، مجموعه‌ای از تحولات ساختاری، از جمله گسترش برنامه‌های بیودیزل، نوسانات آب‌وهوایی و تشدید الزامات ردیابی و پایداری زنجیره تأمین، بر عرضه، تقاضا و در نتیجه روند قیمت اسیدهای چرب و مشتقات آن‌ها تأثیرگذار هستند.

اولئوکمیکال‌ چیست

ساختار زنجیره تأمین اسیدهای چرب در آسیا

تولید خوراک

زنجیره از کشت و برداشت محصولاتی مانند نخل روغنی و نارگیل آغاز می‌شود. مهم‌ترین خوراک‌های مورد استفاده عبارت‌اند از:

خوراک

نام بین‌المللی منطقه اصلی تولید
روغن پالم CPO (Crude Palm Oil) اندونزی، مالزی
روغن هسته پالم PKO (Palm Kernel Oil) اندونزی، مالزی
روغن نارگیل CNO (Coconut Oil)

فیلیپین، اندونزی

روغن نارگیل و روغن هسته پالم برای تولید اسیدهای چرب لوریک (Lauric) اهمیت ویژه دارند، زیرا نسبت اسید لوریک در آن‌ها بالاست. ترکیب اسیدهای چرب این خوراک‌ها معمولاً چنین است:

روغن نارگیل:

  • اسید لوریک (C12): حدود ۴۵–۵۳ درصد
  • اسید میریستیک (C14): حدود ۱۶–۲۱ درصد

روغن هسته پالم:

  • اسید لوریک (C12): حدود ۴۴–۵۲ درصد
  • اسید میریستیک (C14): حدود ۱۴–۱۸ درصد

این روغن‌ها طی فرآیند هیدرولیز (Hydrolysis) به اسیدهای چرب خام و گلیسیرین تبدیل می‌شوند و سپس در واحدهای تقطیر خالص‌سازی می‌گردند.

قطب‌های صنعتی و فرآوری اولئوکمیکال

بخش عمده ظرفیت تولید اولئوکمیکال جهان در مجاورت مناطق اصلی تولید روغن پالم و روغن هسته پالم مستقر شده است.

  • سوماترا و کالیمانتان در اندونزی
  • جوهور و صباح در مالزی
  • باتانگاس در فیلیپین

شرکت‌های پیشرو شامل Wilmar، KLK OLEO، IOI Oleochemicals، Musim Mas  و Apical هستند که زنجیره‌ای یکپارچه از مزرعه تا محصول نهایی را مدیریت می‌کنند.

ظرفیت جهانی تولید  اسید چرب و ساختار بازار

تا سال ۲۰۲۶ ظرفیت جهانی تولید اسیدهای چرب به حدود ۱۷ میلیون تن در سال رسیده است. سهم منطقه‌ای ظرفیت جهانی عبارت است از:

  • آسیا–اقیانوسیه: ۶۳ تا ۶۸ درصد
  • اروپا: ۱۵ تا ۱۸ درصد
  • آمریکای شمالی: ۸ تا ۱۰ درصد
  • سایر مناطق: ۶ تا ۹ درصد

ظرفیت تولید اسیدهای چرب لوریک حدود ۴.۵ تا ۵ میلیون تن در سال برآورد می‌شود که بیش از ۷۰ درصد آن در جنوب شرق آسیا متمرکز است( ICIS، ۲۰۲۶)

ظرفیت جهانی تولید  اسید چرب و ساختار بازار

سیاست‌های بیودیزل

اندونزی در سال ۲۰۲۵ بیش از ۱۱ میلیون تن از مشتقات روغن پالم را به مصرف بیودیزل اختصاص داد (وزارت انرژی اندونزی، ۲۰۲۶). این سیاست عرضه خوراک برای مصرف صنعتی را محدود کرده و قیمت‌ها را افزایش داده است.

نوسانات اقلیمی

خشکسالی‌های مرتبط با ال‌نینو در سال‌های ۲۰۲۴ و ۲۰۲۵ عملکرد بخشی از باغات پالم را کاهش داد و موجب فشار افزایشی بر قیمت‌ها شد.

هزینه‌های پایداری

الزامات EUDR ،  RSPO و ISCC، هزینه‌های مرتبط با ردیابی، ممیزی و انطباق زنجیره تأمین را افزایش داده‌اند. این هزینه‌ها در برخی بازارها از طریق پرداخت پریمیوم برای محصولات دارای گواهی پایداری جبران می‌شود، که بسته به نوع محصول و شرایط بازار می‌تواند به ده‌ها دلار در هر تن برسد.

عوامل ریسک بازار اسیدهای چرب

مهم‌ترین ریسک‌های شناسایی شده در افق ۲۰۲۶:

  • رقابت بین مصارف غذایی، سوخت های زیستی و مصرف صنعتی برای خوراک واحد.
  • تمرکز جغرافیایی تولید در چند کشور محدود (ریسک ژئوپلیتیک و محیطی).
  • نوسانات هزینه‌های حمل‌ونقل دریایی و کرایه کشتی.
  • تغییرات سیاست‌های داخلی، صادراتی و انرژی در کشورهای اصلی تولیدکننده، به‌ویژه اندونزی و مالزی.
  • نوسانات تقاضا در بازارهای کلیدی (چین، هند، اتحادیه اروپا).

چشم‌انداز تقاضای جهانی اولئوکمیکال

تقاضای جهانی سورفکتانت‌های اولئوکمیکال تا سال ۲۰۳۰ با نرخ ۴ تا ۵ درصد رشد سالانه پیش‌بینی شده است.

بخش‌های زیر بیشترین سهم مصرف را دارند:

  • شوینده‌ها و سورفکتانت‌ها
  • محصولات آرایشی و بهداشتی و مراقبت شخصی
  • روانکارهای زیست‌پایه (Industrial lubricants)
  • افزودنی‌های غذایی (Food additives)
  • حد واسط‌های دارویی (Pharmaceutical intermediates)

چشم‌انداز قیمت‌ اسید چرب در نیمه دوم سال ۲۰۲۶

بر اساس داده‌های موجود، سه سناریو برای پایان سال ۲۰۲۶ متصور است:

  1. سناریوی پایه: افزایش ۳ تا ۶ درصدی قیمت‌ها نسبت به میانگین سال ۲۰۲۵ به دلیل پایداری تقاضا.
  2. سناریوی افزایشی: در صورت کاهش تولید پالم یا افزایش مصرف در بیودیزل ، رشد ۱۰ تا ۱۵ درصدی قابل انتظار است.
  3. سناریوی کاهشی: در صورت کاهش رشد اقتصادی جهان و کاهش تقاضای نهایی، قیمت‌ها احتمالاً ثابت یا کمی نزولی خواهند بود.

جمع‌بندی:

زنجیره تأمین اسیدهای چرب در آسیا همچنان عامل اصلی شکل‌دهنده قیمت جهانی اولئوکمیکال‌هاست. تمرکز بالای تولید در جنوب شرق آسیا، رقابت فزاینده بین سوخت زیستی و مصرف صنعتی برای خوراک و همچنین فشارهای پایداری موجب شده است بازار سال ۲۰۲۶ با محدودیت نسبی عرضه و نوسان قیمتی همراه باشد. انتظار می‌رود در نیمه دوم سال ۲۰۲۶ قیمت‌ها در سطح بالا تثبیت شوند، مگر آنکه تغییرات ناگهانی در سیاست‌های بیودیزل یا تولید پالم رخ دهد.

مشکلات تامین مواد اولیه شیمیایی

مشکلات تامین مواد اولیه در شرایط بحرانی: بررسی چالش‌ها و راهکارها

زنجیره تامین مواد اولیه در اقتصاد ایران، در شرایط بحرانی، از یک موضوع صرفا عملیاتی به یک مسئله راهبردی برای شرکت ها تبدیل شده است. در دوره های عادی، تامین مواد اولیه شیمیایی عمدتا در چارچوب برنامه ریزی خرید، مدیریت موجودی، قرارداد با تامین کننده و کنترل قیمت تمام شده تعریف می شود؛ اما در شرایط بحران، همین فرآیند به یکی از مهم ترین نقاط آسیب پذیری تولید بدل می شود. مسئله دیگر فقط این نیست که یک شرکت ماده اولیه را گران تر تهیه می کند؛ مسئله اصلی این است که دسترسی، زمان تحویل، کیفیت، نقدینگی، حمل و نقل و حتی امکان برنامه ریزی تولید، هم زمان با عدم قطعیت مواجه می شود.

در چنین فضایی، فشار بر زنجیره تامین به همه صنایع سرایت می کند؛ هرچند شدت آن در بخش های مختلف متفاوت است. هیچ تولیدکننده ای، صرف نظر از اندازه، حوزه فعالیت یا بازار هدف، نمی تواند خود را کاملا بیرون از این فشار تصور کند. مواد اولیه، نقطه شروع تولید است و هر اختلالی در این نقطه، به سرعت به سایر حلقه ها منتقل می شود: تولید کاهش می یابد، هزینه ها بالا می رود، تعهدات فروش به خطر می افتد، کیفیت محصول نهایی آسیب می بیند و جریان نقدی شرکت تحت فشار قرار می گیرد.

عدم اطمینان؛ هسته اصلی بحران تامین مواد اولیه

مهم ترین ویژگی زنجیره تامین در شرایط بحرانی، عدم اطمینان است. شرکت برای تولید پایدار نیاز دارد بداند چه مقدار ماده اولیه، در چه زمانی، با چه قیمتی و از چه منبعی تامین خواهد شد. اما در وضعیت بحرانی، هر چهار متغیر اصلی تامین دچار اختلال می شود.

قیمت ها نوسان می کنند، تامین کنندگان از ارائه نرخ های بلند مدت خودداری می کنند، زمان تحویل قابل اتکا نیست و کیفیت عرضه ثبات لازم را ندارد. در نتیجه، واحدهای برنامه ریزی تولید نمی توانند با اطمینان برای هفته ها و ماه های آینده تصمیم بگیرند. سفارش گذاری به جای آنکه مبتنی بر تحلیل تقاضا و ظرفیت تولید باشد، به واکنشی در برابر نگرانی از کمبود، افزایش قیمت یا تاخیر تبدیل می شود.

در چنین شرایطی، تصمیم گیری برای مدیران دشوار و پرهزینه می شود. اگر زودتر از نیاز خرید کنند، سرمایه در گردش در انبار قفل می شود. اگر خرید را به تعویق بیندازند، ممکن است با افزایش قیمت یا نبود کالا مواجه شوند. اگر از تامین کننده جایگزین خرید کنند، ریسک کیفیت و تحویل بالا می رود. بنابراین بحران تامین، شرکت را در معرض تصمیم هایی قرار می دهد که هیچ کدام بدون هزینه نیستند.

فشار بر سرمایه در گردش و کمبود نقدینگی تولیدکنندگان

یکی از جدی ترین مشکلات تامین مواد اولیه در شرایط بحرانی، کمبود نقدینگی و فشار بر سرمایه در گردش است. در فضای عادی، بخشی از خریدها می تواند اعتباری انجام شود، پرداخت ها زمان بندی شود و شرکت از محل فروش محصول، بدهی خود به تامین کننده را تسویه کند. اما در بحران، این چرخه منظم دچار اختلال می شود.

تامین کنندگان برای کاهش ریسک، فروش نقدی را ترجیح می دهند یا پیش پرداخت بیشتری مطالبه می کنند. مهلت های پرداخت کوتاه تر می شود و شرایط اعتباری سخت تر. از سوی دیگر، تولیدکننده با افزایش هزینه های جاری، تاخیر در وصول مطالبات، کاهش قدرت خرید مشتریان و رشد هزینه تامین مالی روبه روست. این شکاف، حتی شرکت هایی را که سفارش و بازار فروش دارند، در تامین مواد اولیه دچار مشکل می کند.

در واقع، بحران تامین فقط به معنای کمیابی کالا نیست؛ گاهی کالا در بازار وجود دارد، اما شرکت توان نقدی لازم برای خرید آن را ندارد. این وضعیت تولیدکننده را به سمت خریدهای خرد، مقطعی و اضطراری سوق می دهد. چنین الگویی اگرچه فشار لحظه ای نقدینگی را کاهش می دهد، اما ریسک توقف تولید و افزایش قیمت تمام شده را بالا می برد.

افزایش هزینه های پنهان در خرید مواد اولیه 

در نگاه عمومی، افزایش قیمت مواد اولیه بیش از هر چیز دیده می شود، اما در شرایط بحرانی، هزینه های پنهان گاه اثر مخرب تری بر شرکت دارند. هزینه تامین فقط رقم درج شده در فاکتور خرید نیست. شرکت برای تامین در فضای بحرانی باید هزینه جستجوی تامین کننده جدید، مذاکره های مکرر، حمل اضطراری، انبارداری اضافه، کنترل کیفیت بیشتر، خواب سرمایه، تغییر برنامه تولید و حتی توقف خط تولید را نیز تحمل کند.

این هزینه ها معمولا به صورت مستقیم در تحلیل های عمومی دیده نمی شوند، اما بر حاشیه سود، بهره وری و توان رقابتی شرکت اثر جدی می گذارند. ممکن است یک ماده اولیه همچنان در بازار قابل تهیه باشد، اما مسیر تهیه آن چنان پرهزینه، زمان بر و پر ریسک شود که ادامه تولید با سودآوری گذشته امکان پذیر نباشد.

از منظر راهبردی، این هزینه های پنهان موجب می شود بحران تامین از سطح خرید و تدارکات فراتر رود و به مسئله ای در سطح مدیریت کل شرکت تبدیل شود. مدیران ناچارند میان حفظ تولید، کنترل نقدینگی، مدیریت کیفیت و تعهد به مشتریان، دائما تصمیم های دشوار بگیرند.

اختلال در زمان تحویل و کاهش قابلیت برنامه ریزی

زنجیره تولید به زمان وابسته است. مواد اولیه باید در موعد مشخص وارد کارخانه شود تا خط تولید طبق برنامه کار کند. در شرایط بحرانی، زمان تحویل به یکی از متغیرهای نامطمئن تبدیل می شود. حتی اگر خرید انجام شده باشد، تضمینی وجود ندارد که کالا در زمان مقرر، با کیفیت توافق شده و با هزینه حمل قابل قبول تحویل شود.

تاخیر در تامین، پیامدهای زنجیره ای دارد. توقف کوتاه مدت خط تولید می تواند هزینه های سربار را افزایش دهد، برنامه نیروی انسانی را برهم بزند، سفارش مشتریان را با تاخیر مواجه کند و اعتبار شرکت را کاهش دهد. گاهی یک اختلال کوچک در ورود یک ماده اولیه، کل برنامه تولید را دچار وقفه می کند.

در چنین شرایطی، ظرفیت اسمی تولید با ظرفیت واقعی فاصله می گیرد. شرکت ممکن است ماشین آلات، نیروی انسانی و بازار فروش داشته باشد، اما به دلیل نرسیدن به موقع مواد اولیه، نتواند از ظرفیت خود استفاده کند. این وضعیت بهره وری را کاهش می دهد و هزینه متوسط تولید را افزایش می دهد.

افت کیفیت و افزایش ریسک محصول نهایی

در بحران تامین، دسترسی به مواد اولیه گاهی بر کیفیت اولویت پیدا می کند. هنگامی که شرکت با کمبود، تاخیر یا افزایش شدید قیمت مواجه است، ممکن است ناچار شود از منابع جایگزین استفاده کند؛ منابعی که لزوما کیفیت، ثبات یا استاندارد تامین کنندگان قبلی را ندارند.

این مسئله می تواند به افزایش ضایعات، کاهش کیفیت محصول نهایی، رشد هزینه کنترل کیفیت، دوباره کاری و نارضایتی مشتریان منجر شود. کیفیت متغیر مواد اولیه ورودی، فرآیند تولید را نیز ناپایدار می کند. تولیدکننده برای حفظ کیفیت محصول باید زمان و هزینه بیشتری صرف آزمایش، اصلاح فرآیند یا جداسازی مواد نامناسب کند.

افت کیفیت مواد اولیه، یک ریسک پنهان اما جدی است؛ زیرا اثر آن فقط در هزینه های جاری دیده نمی شود، بلکه می تواند اعتبار برند، اعتماد مشتری و موقعیت بازار شرکت را نیز تهدید کند.

کاهش قدرت چانه زنی خریداران

در شرایط بحرانی، توازن قدرت در زنجیره تامین به نفع عرضه کنندگان محدود و قابل اتکا تغییر می کند. وقتی منابع تامین کاهش می یابد یا عرضه نامطمئن می شود، خریداران ناچارند شرایط سخت تری را بپذیرند. فروش نقدی، قیمت گذاری شناور، تحویل مرحله ای، حداقل حجم خرید بالا و عدم تعهد بلند مدت، از جمله شرایطی است که می تواند بر خریداران تحمیل شود.

این وضعیت به ویژه برای شرکت های کوچک و متوسط دشوارتر است. شرکت های بزرگ تر معمولا به دلیل حجم خرید بالاتر، شبکه ارتباطی گسترده تر و توان نقدینگی بیشتر، امکان مانور دارند؛ اما شرکت های کوچک تر در برابر تغییر شرایط، آسیب پذیرترند. آنها ممکن است برای تامین همان ماده اولیه، قیمت بالاتر بپردازند یا به کیفیت پایین تر رضایت دهند.

کاهش قدرت چانه زنی در نهایت به کاهش حاشیه سود و افزایش شکنندگی مالی منجر می شود. اگر شرکت نتواند افزایش هزینه تامین را به قیمت فروش منتقل کند، سودآوری کاهش می  یابد؛ و اگر قیمت فروش را بالا ببرد، ممکن است با افت تقاضا مواجه شود.

مدیریت دشوار موجودی انبار

در بحران، موجودی انبار به یک شمشیر دو لبه تبدیل می شود. از یک سو، نگهداری موجودی بیشتر می تواند شرکت را در برابر کمبود یا تاخیر تامین محافظت کند. از سوی دیگر، انباشت مواد اولیه به معنای قفل شدن سرمایه، افزایش هزینه انبارداری و بالا رفتن ریسک خواب کالا یا افت کیفیت است.

شرکت ها در چنین شرایطی دائما میان دو خطر حرکت می کنند: کمبود موجودی و توقف تولید، یا انباشت بیش از حد و فشار نقدینگی. پیچیدگی زمانی بیشتر می شود که تقاضای بازار نیز قابل پیش بینی نباشد. ممکن است شرکت مواد اولیه را با هزینه بالا ذخیره کند، اما فروش محصول نهایی مطابق انتظار پیش نرود؛ یا برعکس، با افزایش سفارش ها مواجه شود اما موجودی کافی نداشته باشد.

این وضعیت باعث می شود تصمیم گیری درباره سطح بهینه موجودی از یک محاسبه ساده عملیاتی به یک تصمیم راهبردی پر ریسک تبدیل شود.

زنجیره تامین در شرایط بحرانی

راهکارهای مدیریت بحران  زنجیره تأمین  :

برای عبور از شرایط پرنوسان بازار و مدیریت موفق بحران تامین مواد اولیه، شرکت‌ها باید از رویکردهای سنتی فاصله گرفته و استراتژی‌های انعطاف‌پذیری را اتخاذ کنند. نخستین راهکار، تنوع‌بخشی به شبکه تامین و جلوگیری از وابستگی به یک منبع محدود است؛ با ایجاد شبکه‌ای چندلایه و توسعه همکاری‌های استراتژیک با شرکای تجاری مطمئن، می‌توان از توقف ناگهانی خط تولید جلوگیری کرد. در گام بعدی، مدیریت هوشمند موجودی انبار از طریق اولویت‌بندی اقلام حیاتی به کمک مدیران می‌آید تا تعادلی منطقی میان حفظ سرمایه در گردش و تداوم تولید برقرار سازند. در نهایت، ایجاد انعطاف‌پذیری در فرمولاسیون محصولات و توانایی استفاده از مواد جایگزین، به تولیدکنندگان اجازه می‌دهد تا در هنگام مواجهه با کمبودهای مقطعی بازار، بدون افت کیفیت به مسیر خود ادامه داده و آسیب‌پذیری زنجیره تامین خود را به حداقل برسانند

تنوع و یکپارچه سازی هوشمند شبکه تأمین و توسعه همکاری های استراتژیک

مدیریت ریسک در زنجیره تأمین زمانی اثربخش است که شرکت از وابستگی به یک یا چند تأمین کننده محدود فاصله بگیرد و به سمت ایجاد یک شبکه چندلایه از منابع تأمین حرکت کند. این تنوع باید هم در سطح جغرافیایی و هم در سطح فناوری تولید، کیفیت محصول و ساختار قراردادها تعریف شود تا شرکت بتواند در شرایط مختلف به سرعت بین گزینه های جایگزین جابه جا شود و از شکل گیری «نقطه شکست واحد» جلوگیری کند.

در کنار تنوع بخشی، توسعه هدفمند تأمین کنندگان داخلی نقش کلیدی در افزایش تاب آوری دارد. در این رویکرد، تأمین کننده صرفاً یک فروشنده نیست، بلکه به عنوان شریک توسعه ای در نظر گرفته می شود که از طریق انتقال دانش فنی، ارتقای استانداردهای کیفی و همکاری در بهبود فرآیند تولید، به سطحی از پایداری و قابلیت اتکا می رسد که بتواند بخشی از ریسک های ناشی از وابستگی خارجی را کاهش دهد.

در سطح پیشرفته تر، ایجاد همکاری های استراتژیک با تأمین کنندگان کلیدی، این شبکه را به یک اکوسیستم هم راستا تبدیل می کند. تبادل داده های پیش بینی تقاضا، برنامه ریزی مشترک تولید، هماهنگی موجودی و حتی سرمایه گذاری مشترک، باعث می شود رابطه از سطح معامله صرف خارج شده و به یک همکاری بلندمدت و هم افزا تبدیل شود؛ مدلی که در شرایط بحران، سرعت واکنش و پایداری زنجیره تأمین را به طور معناداری افزایش می دهد.

راهکارهای مدیریت فشار بر زنجیره تأمین در شرایط بحرانی

مدیریت هوشمند موجودی و انعطاف پذیری در مصرف مواد اولیه

در شرایط بحرانی، مدیریت موجودی از یک فعالیت صرفاً عملیاتی به یک تصمیم راهبردی تبدیل می شود. شرکت ها می توانند با اولویت بندی مواد اولیه و محصولات استراتژیک، سطحی از موجودی ایمن برای اقلام حیاتی تعریف کنند تا در صورت بروز اختلال های کوتاه مدت در زنجیره تأمین، تداوم تولید حفظ شود. این رویکرد باید به گونه ای اجرا شود که میان کاهش ریسک توقف تولید و کنترل فشار بر سرمایه در گردش تعادل برقرار شود.

در کنار مدیریت موجودی، افزایش انعطاف پذیری در فرمولاسیون و طراحی محصول نیز اهمیت زیادی دارد. استفاده از مواد اولیه جایگزین و کاهش وابستگی به یک ماده خاص، به شرکت کمک می کند در مواجهه با کمبود یا نوسان عرضه، سریع تر واکنش نشان دهد و پایداری تولید را حفظ کند. این انعطاف عملیاتی، آسیب پذیری زنجیره تأمین را کاهش داده و توان سازگاری سازمان با شرایط متغیر بازار را افزایش می دهد.

جمع بندی :
تامین مواد اولیه در شرایط پرنوسان اقتصادی، دیگر یک فرآیند ساده نیست، بلکه به چالشی استراتژیک تبدیل شده است که با عدم قطعیت در قیمت، زمان تحویل و افت کیفیت همراه است. این بحران، نقدینگی تولیدکنندگان را تحت فشار قرار داده، هزینه‌های پنهان کارخانجات را بالا برده و با کاهش قدرت چانه‌زنی خریداران، مدیریت موجودی انبار را با چالش هایی روبرو کرده است؛ با این حال، مدیران هوشمند می‌توانند با تنوع‌بخشی به شبکه تامین مواد اولیه، ایجاد همکاری‌های استراتژیک با شرکای معتبر و مدیریت هوشمندانه موجودی، ریسک‌های خرید مواد اولیه را به حداقل رسانده و تداوم تولید محصول باکیفیت را در سخت‌ترین شرایط نیز تضمین کنند.

تحلیل بازار و استراتژی تامین مواد اولیه شیمیایی در سال ۲۰۲۶

تحلیل نوسانات قیمت و استراتژی‌های هوشمندانه در تامین مواد اولیه شیمیایی در سال ۲۰۲۶

بازار مواد اولیه شیمیایی یکی از پرنوسان‌ترین و حساس‌ترین بازارهای کالایی در جهان است. کوچک‌ترین تغییر در مناسبات سیاسی، قیمت انرژی یا نرخ ارز، بلافاصله در قیمت تمام‌شده محصولات شیمیایی بازتاب می‌یابد. برای یک واحد تولیدی، موفقیت تنها در گرو کیفیت تولید نیست، بلکه به توانایی مدیریت زنجیره تامین و خرید هوشمندانه مواد اولیه بستگی دارد.

۱. عوامل کلیدی موثر بر نوسانات قیمت

قیمت مواد شیمیایی تحت تاثیر مثلث «انرژی، خوراک (Feedstock) و لجستیک» قرار دارد. با توجه به وابستگی شدید سنتز مواد آلی به مشتقات نفت و گاز، هرگونه تغییر در بازارهای انرژی جهانی، قیمت مواد پایه نظیر اتیلن، پروپیلن و بنزن را جابجا می‌کند. علاوه بر این، هزینه‌های حمل‌ونقل دریایی و کانتینری در سال ۲۰۲۶ به دلیل استانداردهای جدید سوخت کشتی‌ها، به متغیری تعیین‌کننده در قیمت نهایی مواد وارداتی تبدیل شده است.

۲. مدیریت ریسک زنجیره تامین (Supply Chain Resilience)

اتکا به یک منبع واحد برای تامین مواد اولیه، بزرگترین ریسک تجاری است. استراتژی‌های مدرن بازرگانی بر «تنوع‌بخشی به منابع تامین» تاکید دارند. واحدهای تولیدی پیشرو، ترکیبی از تامین‌کنندگان داخلی و خارجی را در سبد خود قرار می‌دهند تا در صورت بروز بحران‌های سیاسی یا انسداد مسیرهای تجاری، خط تولید با توقف مواجه نشود.

۳. تاثیر نرخ ارز و اینکوترمز (Incoterms) در معاملات

در تجارت بین‌المللی مواد شیمیایی، تسلط بر قوانین اینکوترمز ۲۰۲۰ و درک دقیق از تفاوت‌های تحویل کالا (مانند FOB یا CIF) می‌تواند تا ۱۰ درصد از هزینه‌های پنهان خرید را کاهش دهد. همچنین، استفاده از ابزارهای پوشش ریسک نرخ ارز برای خرید مواد اولیه‌ای که پروسه واردات طولانی دارند، برای حفظ حاشیه سود تولیدکننده حیاتی است.

۴. انبارداری استراتژیک و خرید به موقع

تحلیل تکنیکال و فاندامنتال بازار به خریداران اجازه می‌دهد تا در زمان “کف قیمتی” اقدام به انبارش مواد کلیدی کنند. با این حال، مواد شیمیایی به دلیل تاریخ انقضا و شرایط خاص نگهداری (مانند کنترل دما)، محدودیت‌های انبارداری دارند. استراتژی خرید باید تعادلی میان «هزینه نگهداری» و «ریسک افزایش قیمت» برقرار کند.

۵. ظهور بازارهای نوظهور و بلوک‌های تجاری جدید

تغییر قطب‌های تولید مواد شیمیایی از اروپا به سمت آسیا و خاورمیانه، نقشه تجارت این صنعت را تغییر داده است. تامین‌کنندگان چینی و هندی با تکیه بر مقیاس تولید بالا، قیمت‌های رقابتی ارائه می‌دهند، در حالی که تامین‌کنندگان خاورمیانه‌ای به دلیل دسترسی ارزان به خوراک، در مواد پایه بی‌رقیب هستند.

نتیجه‌گیری فنی

تجارت مواد اولیه شیمیایی فراتر از یک خرید ساده است؛ این یک فرآیند تحلیل‌محور است که نیاز به پایش مداوم اخبار اقتصادی و تکنولوژیک دارد. تامین‌کننده‌ای که علاوه بر کالا، «اطلاعات بازار» را نیز به مشتری خود ارائه دهد، شریک استراتژیک تولیدکننده محسوب می‌شود.